Banka Slovenije je po javnem posvetovanju in dodatnih analizah potrdila zvišanje zneska minimalne kreditne sposobnosti. Ta se bo s 1. januarjem 2027 zvišal za 95 evrov, kar pomeni skoraj 13-odstotno povečanje.
Sprememba bo pomembna predvsem za posameznike z nižjimi in srednjimi dohodki, ki načrtujejo najem kredita za nakup nepremičnine, obnovo doma, avtomobil ali druge večje izdatke.
Kaj pomeni novih 840 evrov?
Znesek 840 evrov ne pomeni, da mora posameznik toliko zaslužiti, da bi lahko dobil kredit. Pomeni, da mu mora po plačilu vseh mesečnih kreditnih obveznosti ostati najmanj toliko sredstev za življenje.
Pri tem velja še ena pomembna omejitev: skupni mesečni obroki kreditov praviloma ne smejo presegati polovice upoštevanega neto dohodka.
Banka mora pri presoji kreditne sposobnosti upoštevati obe omejitvi, zato zvišanje minimalnega preostanka dohodka ne bo enako vplivalo na vse kreditojemalce.
Koliko kredita boste lahko odplačevali po novem?
Razliko najbolje pokažejo konkretni primeri.
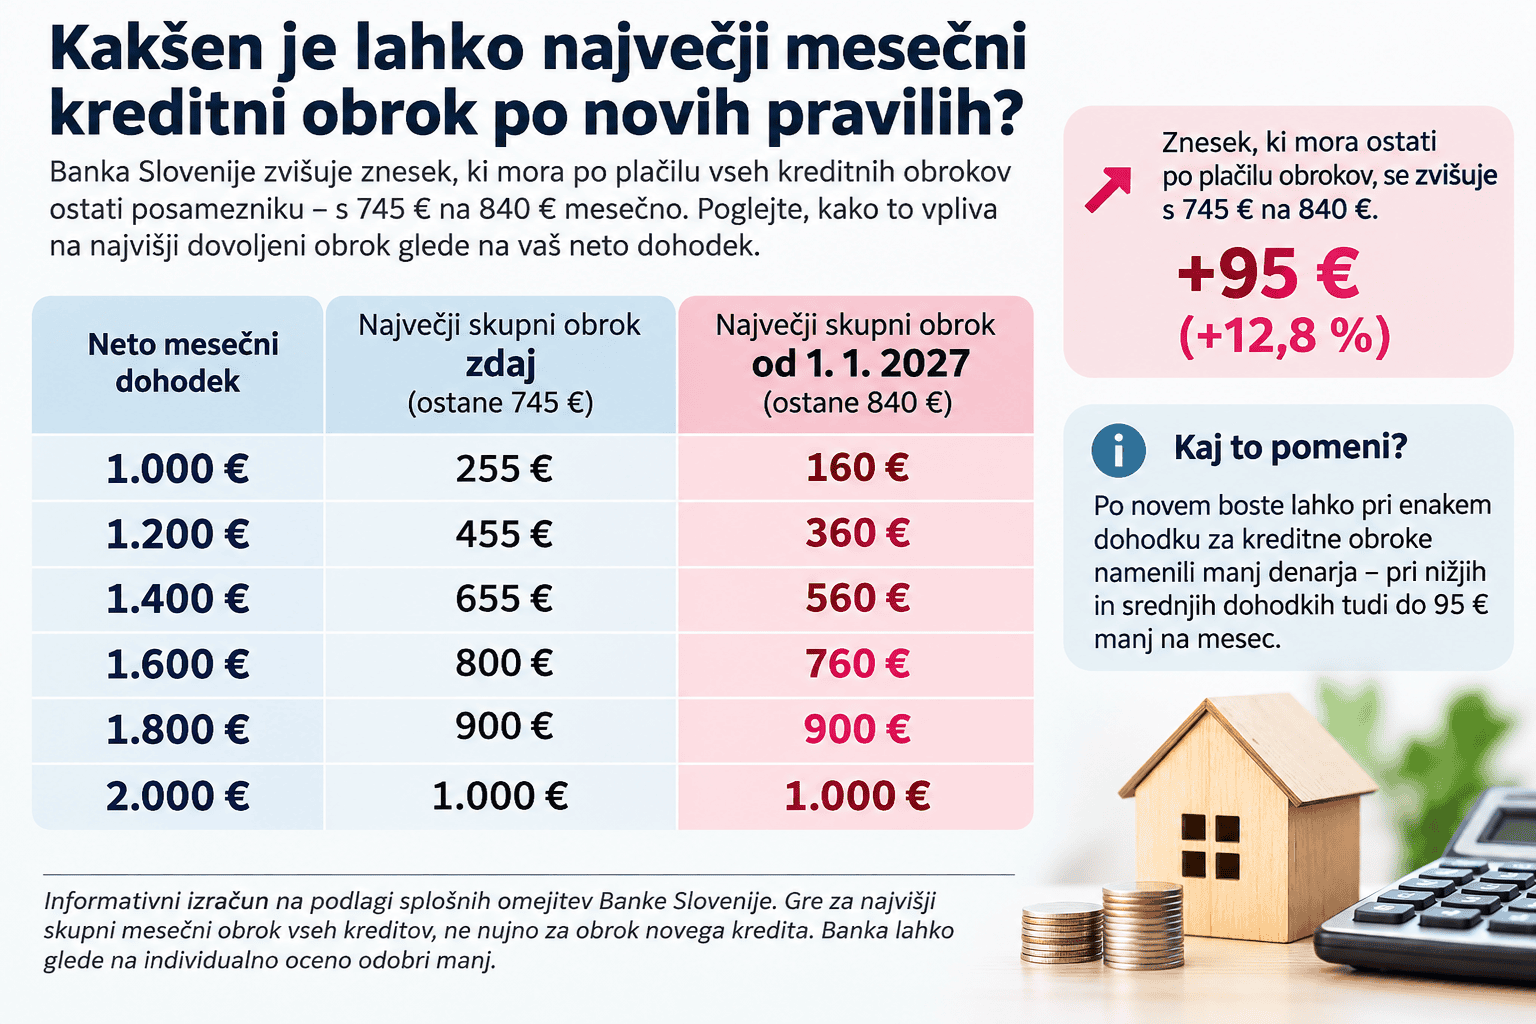
Posameznik z 1.200 evri mesečnega neto dohodka, brez drugih kreditov in vzdrževanih družinskih članov, lahko po sedanjih pravilih za kreditni obrok nameni največ 455 evrov. Od januarja 2027 bo ta znesek znašal največ 360 evrov.
Pri mesečnem dohodku 1.400 evrov se najvišji skupni obrok zniža s 655 na 560 evrov.
Nekoliko drugače je pri višjih dohodkih. Posameznik z 1.800 evri mesečnega neto dohodka bo lahko ob nespremenjenih drugih pogojih za kreditne obroke še vedno namenil največ 900 evrov, saj bo zanj odločilna omejitev zadolževanja na polovico dohodka.
Izračuni so informativni in predpostavljajo, da banka navedeni dohodek v celoti upošteva. Dejanska odobritev kredita je odvisna tudi od drugih obveznosti, vrste zaposlitve, kreditne zgodovine in pravil posamezne banke.
Kaj pa družine z otroki?
Pri posameznikih, ki preživljajo otroke ali druge vzdrževane družinske člane, je izračun strožji.
Poleg osnovnega zneska 840 evrov mora kreditojemalcu ostati še ustrezen znesek za osebe, ki jih je po zakonu dolžan preživljati.
To pomeni, da lahko dva posameznika z enako plačo dosežeta različno kreditno sposobnost, če ima eden vzdrževane družinske člane, drugi pa ne.
Bodo banke odobravale manj kreditov?
V Banki Slovenije ocenjujejo, da zvišanje zneska ne bo bistveno vplivalo na skupno število in delež odobrenih stanovanjskih ter potrošniških posojil.
Njihove analize kažejo, da bi bil vpliv spremembe na kreditiranje razmeroma majhen, med drugim zaradi rasti dohodkov in možnosti prilagajanja višine oziroma ročnosti posojil.
Toda to ne pomeni, da spremembe ne bodo občutili posamezni prosilci. Nekaterim bo banka lahko odobrila nižji znesek kredita, drugi bodo morali prilagoditi dobo odplačevanja, nekateri pa morda ne bodo izpolnjevali pogojev za želeno posojilo.
Zakaj se pogoji spreminjajo?
Znesek minimalne kreditne sposobnosti je od julija 2023 znašal 745 evrov.
Banka Slovenije ga je zdaj ponovno izračunala na podlagi posodobljenih minimalnih življenjskih stroškov in pričakovane inflacije za leti 2026 in 2027.
Po podatkih iz oktobrskega poročila Banke Slovenije so bili izhodišče minimalni življenjski stroški v višini približno 791 evrov. Ob upoštevanju napovedane inflacije je izračunani znesek dosegel približno 838 evrov, centralna banka pa ga je zaokrožila na 840 evrov.
Namen omejitev je preprečevanje čezmernega zadolževanja prebivalstva in zmanjševanje tveganj v bančnem sistemu.
Kaj sprememba pomeni za tiste, ki kredit že odplačujejo?
Nova omejitev sama po sebi ne pomeni spremembe obrokov že sklenjenih kreditnih pogodb.
Pomembna pa bo pri presoji kreditne sposobnosti ob najemanju novega posojila oziroma pri postopkih, ki zahtevajo novo kreditno presojo.
Kdor torej načrtuje najem stanovanjskega ali potrošniškega kredita v letu 2027, naj pred odločitvijo preveri svojo kreditno sposobnost in primerja ponudbe različnih bank.